Domain bleus.de kaufen?
Wir ziehen mit dem Projekt
bleus.de um.
Sind Sie am Kauf der Domain
bleus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bleus.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:


-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **


Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
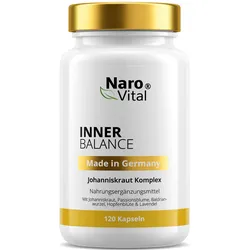
NaroVital Inner Balance – Für mehr Ruhe & innere AusgeglichenheitProduktinformationen Stress, Reizüberflutung und die dunkle Jahreszeit können Körper und Geist belasten. NaroVital Inner Balance kombiniert ausgewählte Pflanzenextrakte mit wichtigen Vitaminen zur Unterstützung von Wohlbefinden, Psyche und Nervensystem. Die sorgfältig abgestimmte Formel enthält unter anderem Baldrian, Hopfenblüte, Lavendel, Passionsblume und Johanniskraut – ergänzt durch essenzielle Mikronährstoffe wie Vitamin B12, Folsäure und Vitamin D. Natürliche Unterstützung für stressige Zeiten Die enthaltenen Kräuter sind seit Langem für ihre traditionelle Verwendung bekannt und machen NaroVital Inner Balance zum idealen Begleiter für entspannte Momente im Alltag und mehr innere Balance. Mit Baldrian, Hopfenblüte und Lavendel Ergänzt durch Passionsblume und Johanniskraut Ideal für entspannte Abendroutinen und mehr Wohlbefinden Unterstützung für Psyche & Nervensystem Vitamin B12 und Folsäure tragen zur Verringerung von Müdigkeit und Ermüdung bei und unterstützen eine normale psychische Funktion. Zusätzlich trägt Vitamin B12 zu einer normalen Funktion des Nervensystems bei. Vitamin D ergänzt die Formel sinnvoll und unterstützt die normale Funktion des Immunsystems. Vorteile auf einen Blick: Mit Baldrian, Lavendel, Hopfen und Passionsblume Ergänzt durch Johanniskraut Vitamin B12 und Folsäure unterstützen die psychische Funktion Unterstützt Nervensystem und Wohlbefinden Vitamin D trägt zur normalen Funktion des Immunsystems bei Ideal für stressige oder belastende Phasen Nährwertangaben: Nährwerte Pro 2 Kapseln *RM Vitamin B12 2,5 μg 100% Vitamin D3 5 μg 100% Folsäure 200 μg 100% Passionsblumen Extrakt 300 mg ** Johanniskraut Extrakt 250 mg ** Baldrianwurzel Extrakt 200 mg ** Hopfenblüten Extrakt 50 mg ** Lavendel Extrakt 50 mg ** * Referenzmenge nach Verordnung 1169/2011/EG** Keine Empfehlung vorhanden Anwendung Deine tägliche Routine 120 Kapseln Eine Dose enthält 120 rein pflanzliche Kapseln – ideal für die tägliche Versorgung über zwei Monate. 1x täglich 2 Kapseln Täglich 2 Kapseln mit ausreichend Flüssigkeit einnehmen – idealerweise gemeinsam zu einer Mahlzeit, egal ob morgens, mittags oder abends. Versorgung für 60 Tage Mit der empfohlenen Tagesdosis reicht eine Packung für volle 60 Tage. Einfache Einnahme Mit einem großen Glas Wasser einnehmen. Bei Bedarf können die Kapseln geöffnet und der Inhalt einfach in Speisen oder Getränke eingerührt werden. Hinweise Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Bitte trocken, lichtgeschützt und nicht über 25 °C lagern. Inhaltsstoffe Passionsblumen Extrakt, Johanniskraut Extrakt, Baldrianwurzel Extrakt, Hydroxypropylmethylcellulose (Kapselhülle), Hopfenblüten Extrakt, Lavendel Extrakt, Cholecalciferol, Folsäure (Pteroylmonoglutaminsäure), Methylcobalamin. Herstellerinformationen BG Products GmbHKimmelgarten 767661 KaiserslauternDeutschland info@narovital.comhttps://narovital.com20,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
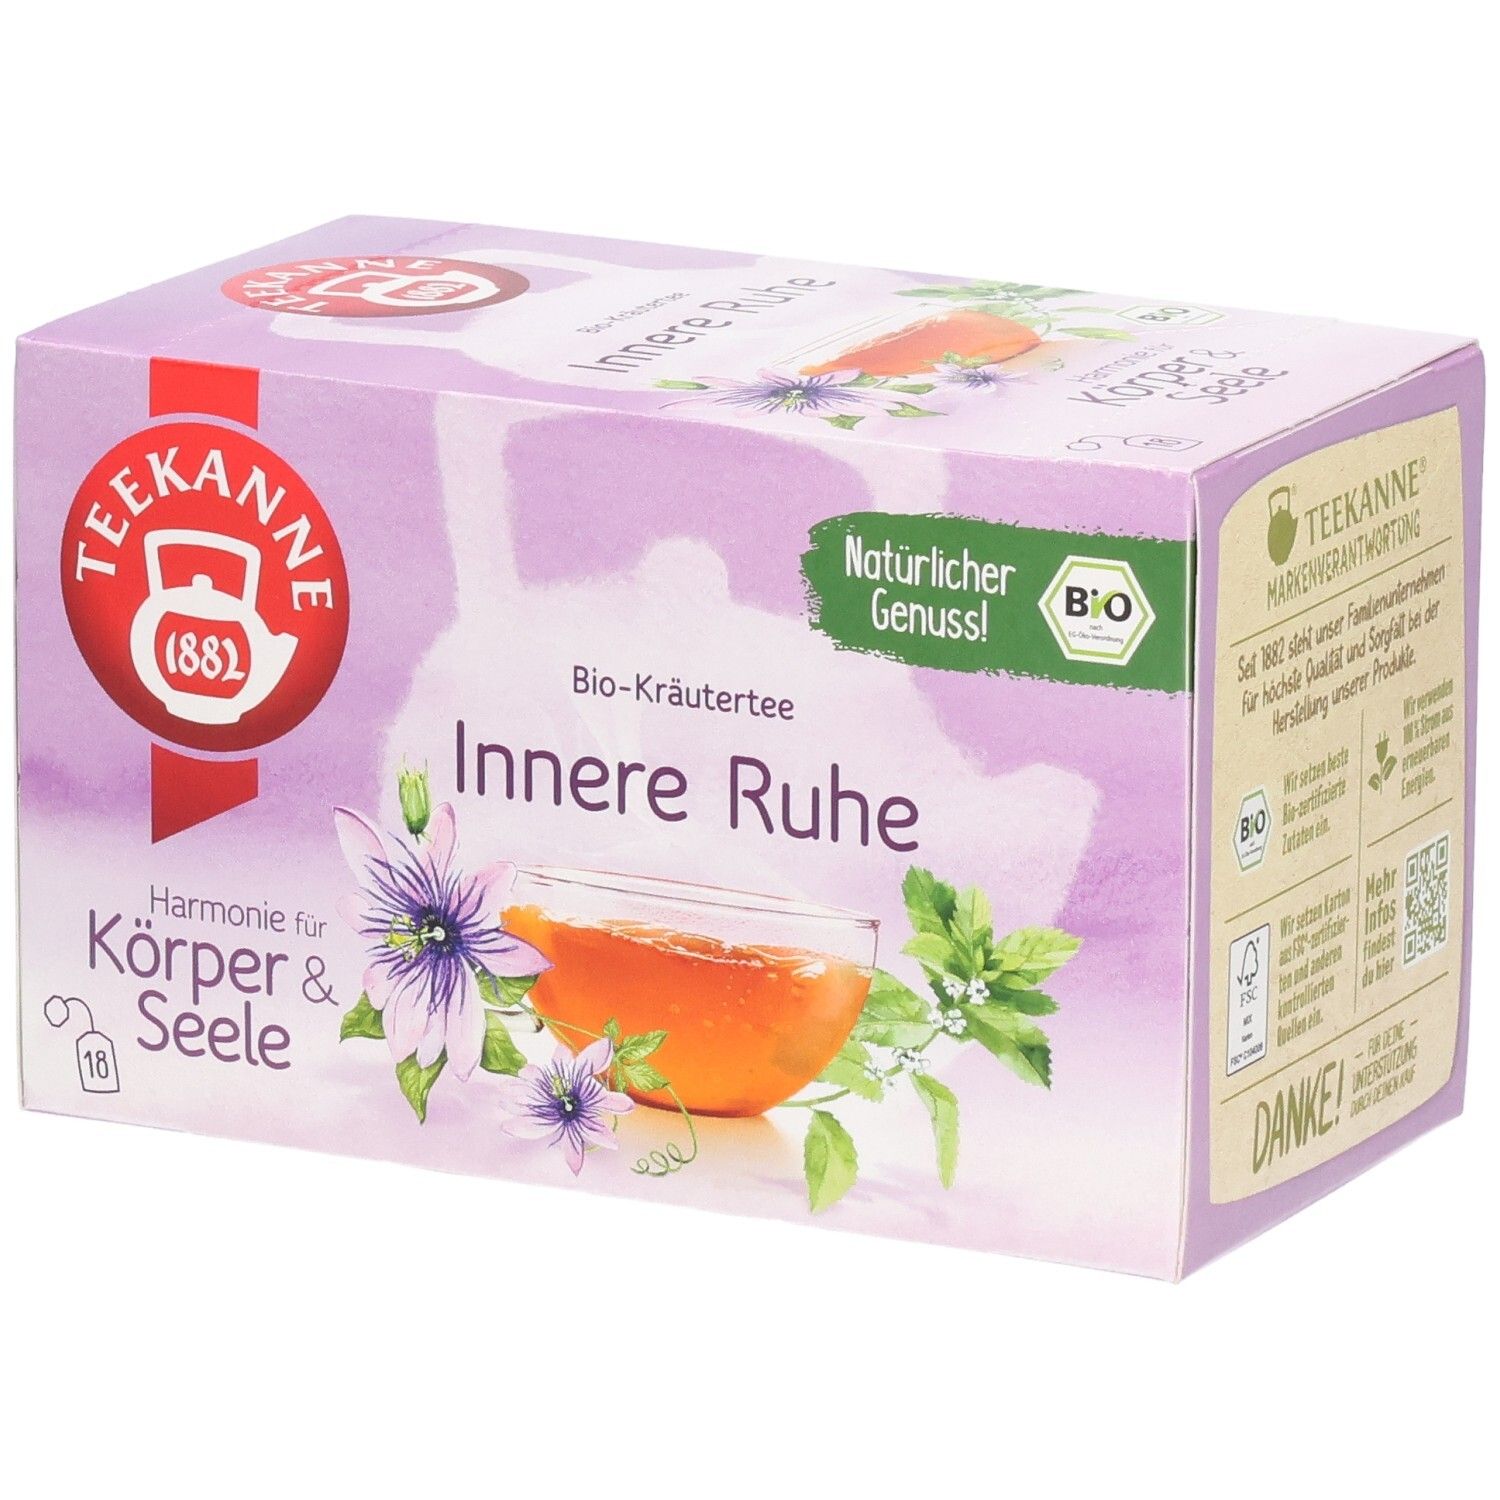
Teekanne BIO Harmonie f. Körper & Seele Innere Ruhe 18 St TeeBitte achten Sie auf eine ausgewogene Ernährung und eine gesunde Lebensweise. TEEKANNE BIO Innere Ruhe Momente der Ruhe wünschen wir uns alle. Mit einer Tasse TEEKANNE BIO Innere Ruhe werden diese Auszeiten zu einem besonderen Genuss. Diese harmonische Kräuterteemischung vereint den milden Geschmack von Melisse und Rotbusch mit würzigen Noten von Zimt und Kardamom. Passionsblumenkraut, süße Brombeerblätter und Baldrian vollenden das fein abgestimmte Tee-Aroma. Worauf wartest Du? Gönne Dir Dein persönliches Tee-Pausenglück mit TEEKANNE BIO Innere Ruhe und entdecke die Vielfalt unserer Teewelt. Jetzt probieren und genießen! Unsere Bio-Produkte werden kontrolliert durch DE-ÖKO-006 - bei Produkten aus unseren Produktionsstandorten in Italien, Österreich und Polen erfolgt die Prüfung durch lokale Kontrollstellen. Bio nach EU-Öko-Verordnung Nachhaltige Erzeugung und ausgezeichnete Produktqualität Zutaten: Rotbusch*, Melisse (23%)*, Zimt* Süßholz*, süße Brombeerblätter*, Kardamom*, Passionsblumenkraut (2%)*, Baldrian* *aus kontrolliert biologischer Landwirtschaft. Dieses Produkt ist von Natur aus laktosefrei, glutenfrei und vegan. Wir empfehlen den täglichen Konsum von mindestens 2-3 Tassen. Achte auf eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. Nährwerte: Nährwertangaben 100ml Tee* enthalten durchschnittlich Brennwert (kJ) 4kJ (1kcal) Fett 0g - davon gesättigte Fettsäuren 0g Kohlenhydrate 0,2g - davon Zucker 0g Eiweiß 0g Salz 0g *bei einer Zubereitung eines Beutels mit 200ml Wasser (= 1 Tasse) Zubereitung: Gieße für 1 Tasse 1 Teebeutel mit sprudelnd kochendem Wasser und für eine Kanne 3 Teebeutel auf. Lass den Tee 5 Minuten ziehen. Genieße den Tee heiß . Lagerung: Vor Wärme geschützt und trocken lagern Nettofüllmenge: 18 Doppelkammerbeutel à 2g Hersteller: TEEKANNE GmbH & Co. KG Kevelaerer Str. 21-23 40549 Düsseldorf2,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Ähnliche Suchbegriffe für Gesonderte
-
Gien Fayencerie Gien 'Filets Bleus' Frühstücks-Untertasse 18 cm Filets Bleus 1540SDEJ22Jetzt bei porzellantreff.de: Gien 'Filets Bleus' Frühstücks-Untertasse 18 cm Filets Bleus 1540SDEJ22 online kaufen Passende Tasse Gien 'Filets Bleus' Frühstücks-Obertasse 30 cl21,60 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.